人脸识别闸机行业集中度,头部厂商优势凸显
人脸识别闸机行业集中度持续上升,头部厂商在项目招标、渠道出货和现场交付中的优势越发明显,这一变化之所以值得关注,是因为闸机已不只是门禁设备,而是人员身份核验、通行效率与公共安全管理的入口,牵动甲方选型、数据合规、产业链分工和后续运维成本。
老哥俱乐部近两年,多地园区、交通枢纽和办公楼的闸机采购开始向少数品牌集中,招标名单和渠道出货数据都显示,头部厂商拿走了更多大项目和续购订单,中小品牌在价格、交付和售后响应上同时承压,区域代理也更愿意押注出货稳定的品牌,这一趋势在园区改造项目中尤为明显。
头部厂商的应对方式并非只推一款新闸机,而是把算法迭代、摄像头模组、通行控制、管理平台和现场实施打包成方案,用软硬协同减少误识和排队,再把项目经验沉淀为可复制的交付模板,这种打法让甲方看到的不只是设备参数,还有上线周期、后续运维和响应速度。
招标规则也在改变,甲方对资质、案例、稳定性和数据合规的要求越来越细,评审时评分权重从单纯比低价转向看全生命周期服务,能提供驻场支持、备件保障和系统升级的厂商更容易拿到高分,中小厂商即便报价更低,也常因案例不足和响应能力有限被挡在门外。
规模效应在成本端显现,头部厂商在芯片、摄像头、电机和结构件上的采购量更大,生产和售后网络也更密,同等报价下仍能保住利润,中小厂商则容易陷入低价接单却难以维持服务质量的循环,这种成本差不是一朝一夕能抹平,也决定了投标时的稳定供货能力和底气。
技术门槛同样在抬高,活体检测、复杂光照、戴口罩识别和大流量通行等场景,要求算法在真实环境中长期训练和调优,头部厂商积累的现场样本多,模型更新和问题定位的速度更快,并形成持续迭代优势,新进入者往往要经过多轮试点才能追上,差距会在高峰期暴露。
交付门槛也不只是安装设备,大型项目要把闸机与票务、安防、考勤、访客和消防系统对接,头部厂商有标准化接口、成熟中间件和驻场团队,能把工期和联调风险压下来,甲方自然更愿意把项目交给有把握的一方,这种能力在多出入口项目和复杂现场的联调中尤其关键。
数据合规正在成为硬约束,个人信息保护法实施后,人脸信息采集要遵循最小必要、告知同意和加密传输,项目还要通过安全评估,头部厂商有专门的合规团队和成熟模板,小厂则常因整改成本高而失去投标资格,甲方也更不愿为合规风险买单,并看重可审计方案。
渠道和生态的分化也在加深,头部厂商与集成商、物业、园区运营方和交通枢纽形成稳定合作,品牌背书降低了甲方的决策成本,代理商愿意主推返修率低、备件到货快的产品,市场份额因此进一步向头部集中,这种网络效应比单次降价更有黏性,也更难被短期替代。
集中度上升带来的直接影响是市场分层,头部厂商守住大型项目和标准场景,中小厂商转向细分行业、区域服务和代工配套,单纯靠低价抢单的空间收窄,行业价格战有所缓和,但细分市场的竞争并未消失,这种分层让供给端更理性也更趋稳定,且合作也更趋规范。
集中度提高并非只有好处,头部厂商议价能力增强后,甲方可能面对更高的采购和维护价格,行业也可能出现创新惰性,关键器件供应一旦波动,项目交付就会受影响,因此多源采购和开放接口仍应被重视并被写入招标条件,同时保留适度竞争和替代通道并定期评估。
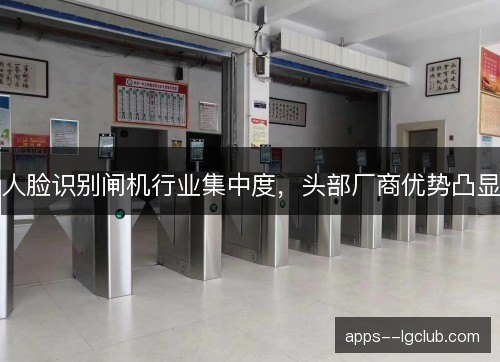
下一阶段的竞争会从硬件参数转向算法服务、运维平台和全生命周期运营,头部厂商凭借数据、资金和交付网络继续扩大份额,但在医院、学校、工地等细分场景,理解现场需求的中小厂商仍有生存空间,这种格局不会很快被打破还会持续一段时间,并呈现分层竞合。
从行业演进看,人脸识别闸机行业集中度提升是成熟化的表现,标准接口、交付流程和安全基线被头部厂商反复验证,甲方踩坑概率下降,供应链也更愿意为稳定订单投入研发,行业从拼价格转向拼可靠,这种转变对长期使用者更重要也更有价值,且更易形成复购。
往后再看,人脸识别闸机行业集中度还会继续提高,头部厂商能否把规模优势转化为更稳定的技术普惠、更开放的接口和更透明的服务,决定了这种集中是走向封闭还是走向成熟,行业不会完全垄断,但门槛会更高,对甲方而言,选型时既要看份额,也要看生态承诺。
金融机构赞助退出机制,契约设计与舆情管理并重
巴克莱银行退出英超联赛赞助的消息传出后,曼城与利物浦的球迷在社交平台上争论不休,金融机构赞助退出机制由此被推到台前。契约设计与舆情管理并重,不再只是法务部门的内部议题,而成为俱乐部、联赛和赞助银行共同面对的公开考题。 这份合同原定覆盖三个赛季,巴克莱银行在第二个赛季中途启动退出条款,向英超联盟提交书...